善敗 · 第 5 部|賺錢很重要,但這些事不知道,很難賺錢! · 第 35 章
新創股權如何規劃|謝銘元談創辦人控制與募資取捨
新創股權如何在創辦人控制、團隊分配與募資之間安排?謝銘元分享書中的股權結構觀點;其中比例或控制權主張屬作者經驗與看法,不構成法律或投資建議。
原書篇名:股份既然「有限」,結構就很重要!
營運公司的過程中,不免會發生許多狀況,但若是因股權結構錯誤而引發問題,大多都很難挽回。那麼股權該如何安排,才能避免對公司帶來不利的影響呢?以下提供我個人的見解,也建議各位未來務必要謹慎思考及討論。
1. 創辦人至少要過半有完全決定權
經常有案例是新創公司募資後,創辦人反而被投資人趕出去,而當投資人接手公司營運,營收也開始快速下滑。因此對新創公司來說,一開始必須要規劃股權結構,以免衍生後續許多營運決策上的問題。
2. 避免股權太複雜,反而不利募資
當公司開始在募資時,許多專業天使投資人或法人會將股權結構列入是否投資的考量。當股權太分散,他們可能會認為公司在討論及決策上會有比較大的問題,而影響到投資人的意願。
3. 發放獎金、分紅來取代股份
在矽谷有許多公司會透過給予員工股份來激勵員工,但在台灣,我反而比較建議用獎金,或是年度獲利的分紅等等方式。
對創辦人來說,你可能覺得你給了很珍貴的東西,但員工未必了解股份的價值,可能不會把它當作是很珍貴的獎勵,離開公司後也不見得願意將股權賣回給你。若是不歡而散,甚至可能將這份股權賣給你的競爭對手或是一些不適合的人,對公司未來會產生不好的影響。
4. 高階主管才給股票,公司賺錢要發股利
至於對高階主管,當然可以選擇發放股票的方式,但高階主管拿股票通常僅有三種目的:第一是公司賺錢時可以拿到實質的報酬;第二是未來公司 IPO 可將股票變現;第三則是公司若被併購就有機會增值。
不過第二和第三種情況的不確定性太高,創業者必須知道,對於員工來說,拿到股票的意義大多只有當公司賺錢,有辦法被分到股利及實質報酬的時候。
股權規劃的第一步: 該成立何種型態的公司?
誠如剛才第一點提醒,創業初期最好就要對股權結構有所規劃,而新創事業首先面臨的抉擇,就是要成立何種性質的公司。
雖然每種型態公司的股東,都會就其出資額或所認股份負擔有限的清償責任,但若從籌資、稅務、決策等面向相互比較,也還是會影響新創事業的走向。
實務上最常見的公司型態有「有限公司」、「股份有限公司」及「閉鎖性股份有限公司」三種。
1. 有限公司
有限公司廣為台灣中小企業使用,原因在於舊有公司法規定,股份有限公司的股東人數要2位以上。對於有獨到的經營理念,或具備家傳專門技術的企業主而言,因不願有外人加入公司,且董事人數可以為一人,經營權集中,而選擇人數較少即可設立的有限公司。
但經過歷年修法後,依現行法規來說,有限公司反而是這三種類型中最難操作的。以這三個面向為例 ——■ 籌資:有限公司無法發行特別股或公司債來籌資,也無法溢價發行。■ 稅務:「轉讓有限公司出資額」屬於財產交易,如有所得則需繳納所得稅。■ 決策:民國107年修法後,股份有限公司董事人數也可設定為一人(舊法規定至少三人),因此原本有限公司在經營權集中度上的優勢已不復存在。
2. 股份有限公司
107年公司法修正後,大幅開放非公開發行之股份有限公司的籌資管道及放寬限制,例如 ——■ 可發行「無票面金額股」(原僅閉鎖性股份有限公司可發行)。■ 特別股可有「複數表決權」以及「對於特定事項之否決權」。■ 放寬公司債發行總額的限制。■ 可私募「轉換公司債」與「附認股權公司債」(原僅閉鎖性股份有限公司可發行)。
不僅籌資工具增加、限制減少,修法後也不再受到「三董一監」的限制,企業主不用再為了尋找人頭而困擾,可安排規劃為「一董一監」或「二董一監」以高度集中經營權。
在稅務方面,「有發行股票的股份轉讓」屬於證券交易所得,在目前稅制下免徵所得稅(如為法人需適用最低稅負制),僅需繳納證券交易稅。
3. 閉鎖性股份有限公司
在新公司法之下,非公開發行之股份有限公司已能採用許多過往只有閉鎖性股份有限公司(以下簡稱閉鎖性公司)才能使用的利器,但是二者間還是有不同。
例如閉鎖性公司得以章程限制「股份轉讓」,以維持股東間的關係;在特定條件及比例下可透過「勞務」出資,對於許多缺乏資金但有熱忱的創業家而言是一大福音。
選任董監事的方式也無須強制採用累積投票制,可於公司章程中自由規劃,以加強對經營權之保障;另閉鎖性公司於發行新股時,不須保留一定比例給員工或股東認購,而有更大的規劃空間。
綜合以上,這三種類型的公司並無絕對的優與劣,創業者應評估自身的需求,像是如果創業者想 100%擁有公司的所有權及經營權,自然是以「有限公司」最為適合;假如你不是公司法的專家,建議務必與會計師或律師討論再做抉擇。
對外募資時, 股權該如何分配?
當企業發展到一定程度,往往會開始對外募資,將公司規模擴大並持續營運,但募資中的股權分配常是創業者心中的難題 —— 一方面希望募到資金,推動公司營運;另一方面也害怕股權稀釋,造後日後營運決策的困難。傳統上公司的股權分配可分為幾種類型:絕對控制權(占股超過 2/3)、相對控制權(超過 1/2)、安全控制權(超過 1/3)。
不過由於這幾年我國法令逐漸跟上國際腳步,將股權比例與表決權、控制權脫鉤,且107年公司法修正後股份有限公司不再受到三名董事的限制,之後投資人持股就不必堅持上述這些魔術數字的比例。
從過去 iFit 的募資經驗,以及觀察多數新創企業的案例,基本上第一輪募資我建議釋出10%~20%左右的股權,若有第二輪則再釋出20%以上的股權,不過創業家還是要自行計算股份價值,及評估可給予投資人的期望報酬。
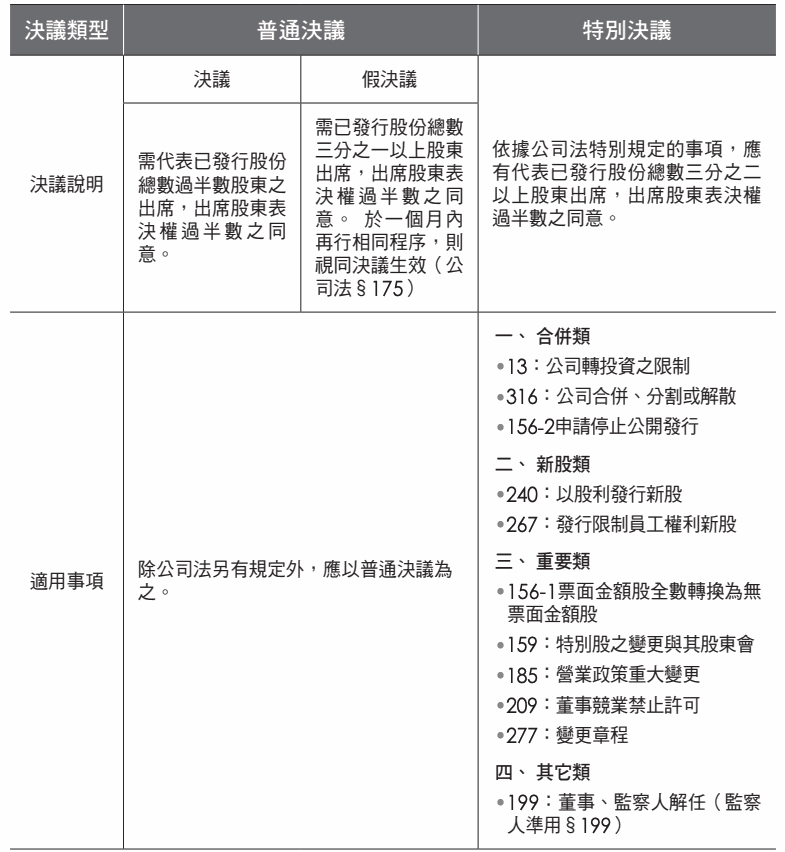
以下我們就附上107年修正公司法後的股東及董事決議類型說明,提供大家在決定公司股權結構時作為參考:股份有限公司「股東會」決議相關規定
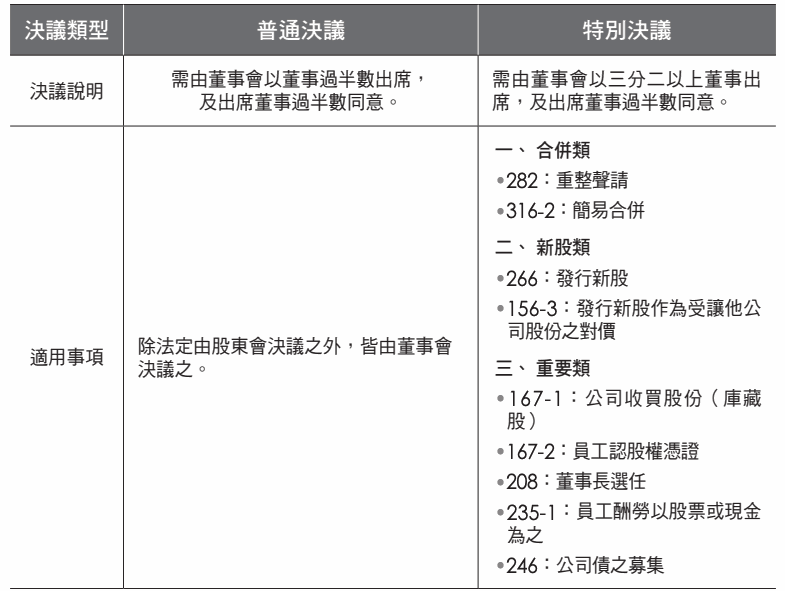
股份有限公司「董事會」決議相關規定
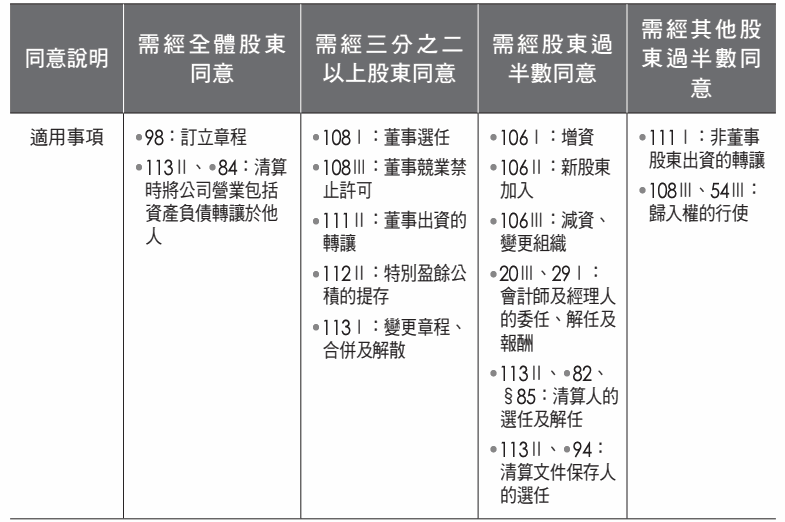
有限公司需經股東同意的事項
閱讀註記(原書印刷頁 272):本段為書中出版時的稅務說明。股份移轉的所得稅及證券交易稅處理須依交易標的、交易人身分與交易年度確認,勿將本段直接作為現行稅務計算依據。
作者與內容整理
原書作者:謝銘元。《善敗:iFit 新零售實戰》(2019)內容由 AI 協作數位整理,依原書保留篇名與推薦序署名。
內容整理角色:市場與產業研究編輯
謝銘元作者介紹