善敗 · 第 5 部|賺錢很重要,但這些事不知道,很難賺錢! · 第 32 章
新創會計哪些疏漏會累積風險|iFit書中案例提醒
發票、營業稅與財報的日常處理,為什麼可能成為新創風險?謝銘元整理書中會計管理提醒;涉及個案與法律後果的細節不作現行法律結論。
原書篇名:容易因小失大的誤區:新創會計常見的問題
在新創公司的營運過程中,財務會計領域如發票、營業稅、報表等等繁雜事項,對於大多身兼數職的新創老闆,可能是一件很麻煩的事情;但若未將這些大大小小的事項處理好,公司的營運可能會因此埋下問題的種子。
逃稅: 一時之利反而傷害公司營運
以營業稅為例,許多公司創辦人可能會希望營業稅愈少愈好,甚至會藉由一些方法逃稅;但我必須提醒各位,國稅局非常強大,公司小的時候可能不會主動查你,但是等你變大或是剛好抽到你,屆時代價會相當慘痛。
2018年我就聽到兩個慘案,一個是有間公司兩年內逃了9億元的營收,以5%營業稅來計算,必須補繳4,500萬元,再加上一倍的罰鍰,光是營業稅就要上繳9,000萬元;除此之外還要加上營業稅,9億營收×網拍稅率12%×營所稅17%=1,836萬,加上一倍罰鍰後須補繳3,672萬。全部總和下來,一共要補繳超過1.2億元。
另一個例子則是公司負責人因為逃漏稅而拘役,後果除了造成公司內部營運出現問題外,員工的心態也變得浮動不安,幾乎沒辦法專心在營運上。
因此在公司的作帳方式上,我建議各位從創業開始就採用「一套帳」,而避免內帳、外帳分開的兩套帳。
如何避免帳務混亂? 採用「一套帳」的5個優點
1. 反映公司真實競爭力
有些公司的獲利其實是透過逃漏營業稅、營所稅,而出現虛假的獲利。當扣除應繳的稅額後,才發現獲利並沒那麼高,甚至其實是虧損 —— 因此逃稅會讓老闆自我感覺良好,誤以為公司經營體質相當不錯,而不再繼續加強核心競爭力。
反之,一套帳清清楚楚,反映的都是真實的經營結果,日子也過得比較踏實安心,不會哪天突然出現鉅額補繳和罰鍰,對公司的經營造成風險。
2. 內稽內控避免舞弊
當公司做兩套帳時,其實公司的會計、出納等經手人都會知道帳務中有許多漏洞,如此一來就會產生許多舞弊的空間,發生像是公司被資深會計騙走千萬而倒閉的故事。
舞弊引發的不只是公司金錢損失,更深層的是員工對公司的認同感、對工作的態度都會有很大的影響,甚至會有知情的員工以此威脅負責人,要求給封口費等等,全都是發生過的真實案例。
3. 減少股東間糾紛
如果公司不是獨資,帳務不清絕對是糾紛的來源。公司獲利時或許其他股東不會說話,但當公司開始虧損,糾紛就會發生,若有帳目不清的情形,股東可以要求查帳。
根據公司法第245條規定:「繼續六個月以上,持有已發行股份總數百分之一以上之股東,得聲請法院選派檢查人,檢查公司業務帳目及財產情形。」除此之外,可能還會有是否背信、侵占等刑事訴訟問題,這些都會大大影響到負責人營運公司的心思。
4. 帳務清楚,更容易吸引新股東和好人才
曾經有朋友請我幫忙尋找新股東,但是他拿不出正常的報表(更不用說沒有會計師財簽),就算願意開放所有營運系統給新股東看,還是乏人問津,投資人連談的意願都沒有。
而當公司想開始招募一些比較高階、資深的人才進來時,往往這些人才看的不只是本薪,還會想要分紅、股利等等,如果帳目不清的話,會影響到他的相關權利,他就不一定願意跟你一起打拼了。
5. 養成每月檢視損益表、日現金支出表之習慣
唯有做好一套帳,公司負責人才能夠做到每個月看損益表與日現金支出表,如此一來你才會清楚知道公司的營收從何而來?每月的產品毛利率如何?所有費用的差異在哪?此外也才能做好現金流規劃,避免現金短缺造成跳票或週轉不靈倒閉。
綜合以上觀點,強烈建議各位讀者負責公司營運時,務必要採用一套帳。千萬不要以僥倖的心態去治理公司,即使是掛境外公司,國稅局同樣也有辦法查到你。
回過頭來看,在iFit剛成立的第一年,我們就找了資深的會計師協助,然而隨著公司成長,必須處理更複雜的會計事務時,才發現他對電商和網路領域有些陌生,導致做出來的報表不太符合實際營運的狀況。
直到第一次和尚諺群佳會計師事務所的Eric開會,我們就聊了兩三個小時,他不但懂新創的需求,也清楚電商和網路公司的商業模式,溝通起來非常愉快,後續提供我們非常多的幫助。
以下就是過去Eric曾經協助我們的事項,也接著邀請他以會計師的角度,與各位分享新創公司常見的會計問題:
序號 財務1 綜合投資人需求及稅務相關需求,進行股權規劃募資相關議題討論(Ex:協助檢視Term-sheet條款/估值及相對股權比例計算2等)3 員工認股權相關規劃4 討論營運/行銷模式帶來之利弊及對於財稅之影響5 討論管理模式改善之方向及提供相關建議6 依營運模式協助建置能實際執行之內部控制制度及相關辦法7 協助導入ERP系統8 協助建置財會部門,包括面試及擬定各職務內容等9 協助編製預算表(包括損益表/資產負債表/現金流量表)及每月檢討預算執行狀況10 協助編製財務報表11 會計師財務簽證序號 稅務1 提供稅務相關諮詢2 提醒相關稅務風險及解決方式3 相關稅務申報服務4 依據公司營運上所遇到但法令尚未明定之相關稅務問題,向稅局申請函釋5 會計師稅務簽證
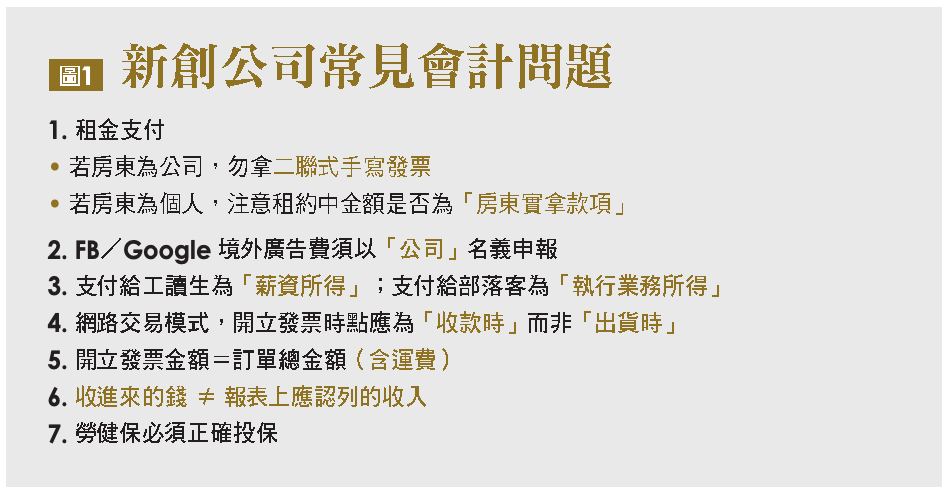
新創公司請注意! 常見6種會計問題解析
1. 租金支付
每間公司都需要有一個安身立命的家,新創公司也免不了。這時候在支付租金會遇到不少稅務上的問題,而依法被罰的往往是公司,那到底需要什麼樣的單據或程序才是合法的呢?以下針對房東為公司或個人兩種情況來說明:A. 公司房東
提醒大家在支付租金時,必須取得對方開立之「發票」,至於台灣的發票有好幾種,到底是哪一種呢?只要謹記不要拿「二聯式手寫發票」大概就不會犯錯,因為它是專屬開給個人之發票,國稅局是不允許公司認列費用的;要是取得這種發票,反而會付了租金卻不能認列費用抵減獲利,可說是賠了夫人又折兵。B. 個人房東
這比起前一種情況又相對複雜許多,其中涉及租金扣繳所得稅(稅率為10%)及二代健保(代扣率為1.91%)是否應扣等問題。
一般來說視租約內容而定,比較特別的是如果租約中闡明房東為「實拿款項」,代表此金額已扣除了10%所得稅稅金及1.91%的二代健保,其為實際金額的88.09%,(1-10%-1.91%);此時就得要還原為房東的名目所得後,再計算其應扣繳之稅金及二代健保了。
例如租約上房東實拿款項的金額是44,045元,那麼代表本來的租金是44,045÷88.09%=5萬元,即可算出應扣繳的所得稅為 5萬×10%=5,000元,二代健保為4萬×1.91%=955元。
2. 支付境外勞務(廣告費用)
近幾年,FB與Google是各新創公司熱門的廣告或關鍵字投放平台,其中所需的廣告投放費用,也引起大家對於支付境外營利事業稅務申報的討論。
支付該費用的方式分為刷信用卡(個人/公司)或公司月結匯款至國外,若能以公司月結並代扣所得稅金,依法申報後,就可以合法認列;問題在於如果是以個人方式刷卡,將無法代扣稅金,只能直接支付全額。
許多公司會因為取得的是非公司抬頭之INVOICE,所以覺得無法合法申報,但其實若依法「以公司名義」向國稅局申報FB公司之所得,並代為繳納相關之所得稅金,該項廣告費仍可被國稅局承認列為費用,得以抵減獲利。
3. 支付個人報酬所得申報類別
依照法令規定,公司須於每年 1 月申報前一年度支付給個人或機關團體之費用。但有些新創公司的支付費用性質,比起以往傳產行業複雜了不少,其中不乏是支付部落客的勞務費。
需要注意的是,該申報哪一種個人所得類別,應視當時交易時對方提供的勞務性質而定,不是全部都申報為執行業務所得,例如支付給工讀生的費用應該申報為薪資,而非執行業務所得。
該項不小心申報錯誤的所得類別,若涉及短漏稅金,除了補漏稅外也可能會有相對的罰鍰。
4. 發票開立時點及開立金額正確性
新創公司在營運上,通常也會發生各種五花八門的發票開立相關問題,最常遇到的就是「開立發票時點」的認知。
一般開立發票的時機為「收款」與「出貨時間(或勞務提供完成)」兩者取其先。
以往在傳統產業中,都是在出貨時開立發票,再向客戶請貨款,造成「發票應該於出貨時才開立」之誤解;然而現在頻繁的電子網路交易模式中,往往是「先收款後出貨」,故開立發票時點應為收款時,而非出貨時,這也是最常造成國稅局裁罰營業稅之稽核點。
另一個新創公司的常見問題,則是「開立發票金額的正確性」。許多新創公司於各大電商平台上銷售貨物,平台業者也同時提供運送服務,此時你以為向客戶收取之運費,只是先替平台代收,因此認定它並非公司收入。
然而當你出現這個念頭,就代表公司背負著漏開發票的罪名。因為國稅局在認定開立發票的金額,是以實際向消費者收取的金額為準(開立發票=訂單總金額),開立發票金額應包含運費,而平台向新創公司收取之運費,公司應取得發票並在帳上認列營運費用。
5. 收款不代表收入
財務報表的解讀及數字組成,對於許多新創公司來說,是較為難以理解且容易有誤解的課題,但這也會在公司進行經營決策時產生偌大的影響,其中最常見的莫過於 —— 收進來的錢,全部都視為報表上應認列的收入。
假設今天公司的營運模式是「先收款、後出貨」,若將收進來的錢全部當成收入,會造成報表上的收入及獲利虛增;若反過來「先出貨、後收款」,則會造成收入及獲利低估。無論是何種營運模式,皆會導致新創公司產生錯的報表,進而做出錯誤的營運決策。
至於正確的觀念,以商品買賣業來說,只要還沒出貨都不算收入,直到貨物送出給客戶時才算收入實現,在此同時也會將已出貨的商品認列為成本;當然,尚未出貨但已收到的款項會計入「預收款項」裡(負債),沒賣出的商品也會繼續留在公司帳上存貨中(資產)。
以現金收付作為認列報表之基礎,僅能解讀公司現金流的走向,而非呈現實際公司的獲利。
6. 勞健保投保錯誤
勞保、健保到底應該怎麼保?何時加保?何時退保?應該保多少錢?若公司未釐清楚這些議題,投保錯誤將會影響員工權益、衍生勞資糾紛,使得公司花費更大的成本。
一般而言常見的問題像是 —— 未於到職當天加保、未於離職當天退保、薪資投保金額低保、與員工協議低保薪資、滿適用期才加保、工讀生不用加保等等,這些都是未合乎勞基法或相關加退保規定的錯誤。
但對於這些問題的發生,公司不會有立即性的感受與影響,甚至可能認為晚保、低保、不保可以節省公司及員工支出達到雙贏,反而造成公司曝露於巨大的風險中。
舉例來說,今天與員工簽訂合約同意低保薪資,但員工於離職後向公司提告未依法投保使得權益受損,並要求賠償,在此情況下公司與員工簽訂的合約將視為無效,公司應賠償並受到相關法令裁罰,所以在人事上應謹慎看待投保相關規定,以免公司違反規定而受罰。
閱讀註記(原書印刷頁 257):此段是書中對當時境外廣告付款情境的說明;跨境電子勞務的扣繳、營業稅與費用憑證要求依交易事實及現行規定而異,勿直接視為所有平台付款的通則。
閱讀註記(原書印刷頁 259):本段為書中會計師對商品交易的說明例。實際收入認列依公司適用的會計準則、契約條款及履約事實判斷,收款、出貨與收入認列日期不一定在所有交易中相同。
閱讀註記(原書印刷頁 259):勞保、就保、職災保險及健保的投保義務與生效時點依身分和制度各有規定;本文是書中提醒,實際處理請以各主管機關現行規定核對。
作者與內容整理
原書作者:謝銘元。《善敗:iFit 新零售實戰》(2019)內容由 AI 協作數位整理,依原書保留篇名與推薦序署名。
內容整理角色:市場與產業研究編輯
謝銘元作者介紹